किसान क्रेडिट कार्ड कसे काढायचे? KCC अर्ज प्रक्रिया, कागदपत्रे, पात्रता व नियम, e-Pik Pahani, 7/12, Scale of Finance, कर्ज मर्यादा, व्याजदर, महाराष्ट्रातील डॉ. पंजाबराव देशमुख व्याज सवलत आणि KCC Renewal ची संपूर्ण माहिती जाणून घ्या.
परिचय
शेतीसाठी वेळेवर पैसा मिळणे ही शेतकऱ्यांसाठी सर्वात मोठी गरज आहे. बियाणे, खते, औषधे, मजुरी, सिंचन, कापणी, शेतीची देखभाल आणि इतर खर्चासाठी अनेक शेतकऱ्यांना हंगाम सुरू होण्यापूर्वीच पैशांची आवश्यकता असते.
अशा वेळी किसान क्रेडिट कार्ड (KCC) शेतकऱ्यांसाठी महत्त्वाचे कर्ज साधन ठरते.
पण KCC म्हणजे फक्त बँकेत जाऊन कार्ड घेणे नाही. महाराष्ट्रातील शेतकऱ्यांसाठी 7/12 उतारा, पीक नोंद, e-Pik Pahani, Scale of Finance, DLTC, CIBIL/क्रेडिट हिस्ट्री, कर्जाची परतफेड आणि वेळेत Renewal या सर्व गोष्टी महत्त्वाच्या आहेत.
2026 मध्ये आणखी एक महत्त्वाचा मुद्दा म्हणजे KCC/MISS अंतर्गत कर्ज मर्यादा ₹5 लाखांपर्यंत वाढवण्यात आली आहे, पण याचा अर्थ संपूर्ण ₹5 लाखांवर समान सवलतीचा व्याजदर लागू होतो असा नाही. सध्याच्या सरकारी माहितीनुसार, अल्पमुदतीच्या कृषी कर्जांमध्ये ₹3 लाखांपर्यंत 7% दर आणि वेळेवर परतफेड केल्यास 3% Prompt Repayment Incentive मुळे प्रभावी दर 4% होतो.
म्हणून या लेखात किसान क्रेडिट कार्ड योजना महाराष्ट्र, अर्ज प्रक्रिया, e-Pik Pahani आणि व्याज सवलतीपासून कर्जाची प्रत्यक्ष गणना कशी होते यापर्यंत सर्व माहिती सोप्या भाषेत समजून घेऊया.
किसान क्रेडिट कार्ड म्हणजे काय?
किसान क्रेडिट कार्ड म्हणजे शेतकऱ्यांना शेती आणि संबंधित गरजांसाठी बँकेकडून मिळणारी क्रेडिट सुविधा आहे.
KCC अंतर्गत शेतकऱ्याला पिकांची लागवड, कापणीपूर्व व कापणीनंतरचा खर्च, घरगुती/उपभोगाच्या काही गरजा, शेतीच्या साधनांची देखभाल आणि काही कृषी-संलग्न कामांसाठी कर्ज सुविधा मिळू शकते.
RBI च्या KCC मार्गदर्शक तत्त्वांनुसार मालक शेतकरी तसेच पात्र tenant farmers, oral lessees, sharecroppers आणि SHG/JLG यांचाही समावेश होऊ शकतो.
2026 मध्ये KCC बद्दल 1 मिनिटात महत्त्वाची माहिती
| मुद्दा | 2026 मध्ये काय समजावे? |
| KCC म्हणजे काय? | शेतीसाठी बँकेची क्रेडिट सुविधा |
| KCC/MISS अंतर्गत कर्ज मर्यादा | ₹5 लाखांपर्यंत |
| ₹7% सवलतीचा व्याजदर | पात्र अल्पमुदतीच्या कृषी कर्जासाठी ₹3 लाखांपर्यंत |
| वेळेवर परतफेड लाभ | 3% Prompt Repayment Incentive |
| प्रभावी दर | पात्र कर्जावर 4% पर्यंत |
| Collateral-free limit | सध्याच्या केंद्रीय माहितीनुसार ₹2 लाखांपर्यंत |
| महाराष्ट्रातील अतिरिक्त व्याज सवलत | पात्र पीक कर्जासाठी डॉ. पंजाबराव देशमुख व्याज सवलत योजना |
| मुख्य जमीन कागदपत्र | 7/12, 8A इ. बँकेच्या मागणीनुसार |
| पीक नोंद | e-Pik Pahani अत्यंत महत्त्वाची |
| कर्ज मर्यादा कशी ठरते? | Scale of Finance × क्षेत्रफळ + लागू अतिरिक्त घटक |
| PM-KISAN लाभार्थी | Simplified one-page KCC application उपलब्ध |
| अर्जाची प्रक्रिया | बँक/CSC/लागू डिजिटल माध्यमातून |
| KCC Renewal | बँकेच्या नियमानुसार नियमित review/renewal |
महत्त्वाची सूचना: ₹5 लाख ही एकूण KCC/MISS lending limit आहे. ₹3 लाखांपर्यंतच्या पात्र अल्पमुदतीच्या कृषी कर्जाला 7% + वेळेवर परतफेड लाभाची सवलत लागू होते; त्यामुळे “पूर्ण ₹5 लाख फक्त 4% वर मिळतात” असे समजू नका.
किसान क्रेडिट कार्ड कसे काढायचे?
किसान क्रेडिट कार्ड काढण्यासाठी साधारणपणे खालील प्रक्रिया असते:
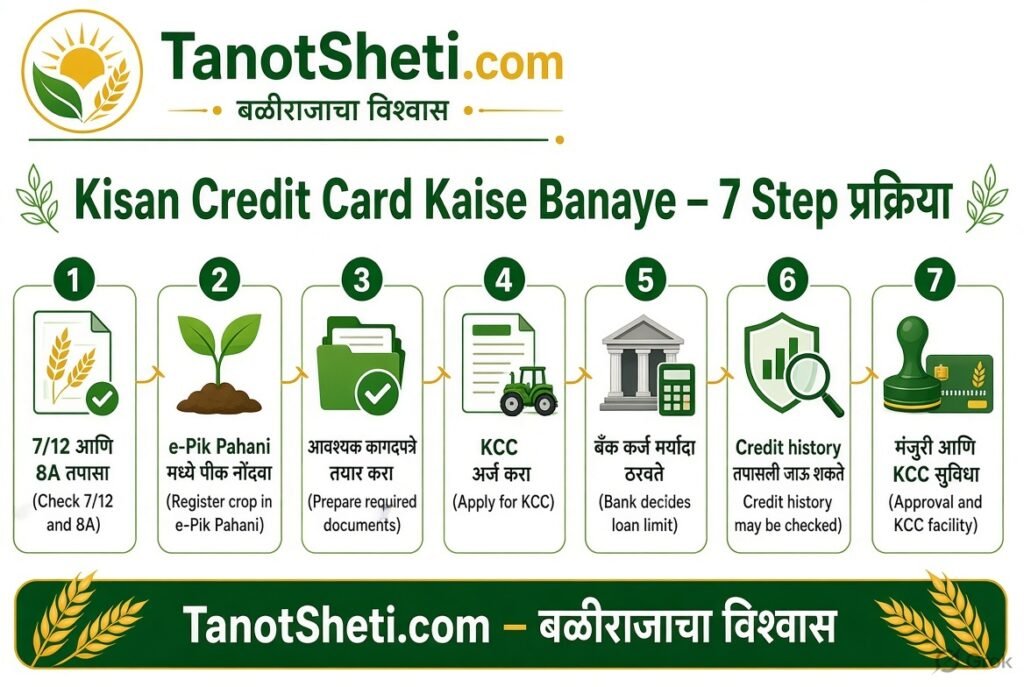
जमीन/पीक माहिती तयार करा → e-Pik Pahani करा → आवश्यक कागदपत्रे तयार करा → बँकेत KCC अर्ज करा → बँक जमीन, पीक, कर्ज आणि credit history तपासते → कर्ज मर्यादा निश्चित होते → मंजुरी → KCC सुविधा सुरू
Step-by-Step प्रक्रिया
Step 1: 7/12 आणि 8A तपासा
तुमच्या जमिनीची माहिती योग्य आहे का हे प्रथम तपासा.
Step 2: e-Pik Pahani मध्ये पीक नोंदवा
तुमच्या जमिनीवर प्रत्यक्ष कोणते पीक घेतले आहे त्याची नोंद e-Pik Pahani/Digital Crop Survey मध्ये करा.
Step 3: आवश्यक कागदपत्रे तयार करा
Aadhaar, जमीन रेकॉर्ड, बँक खाते आणि बँकेने मागितलेली इतर कागदपत्रे तयार ठेवा.
Step 4: KCC अर्ज करा
तुमच्या बँक शाखेत KCC साठी अर्ज करा. PM-KISAN लाभार्थ्यांसाठी simplified one-page form ची सुविधा देखील उपलब्ध करण्यात आली आहे.
Step 5: बँक कर्ज मर्यादा ठरवते
बँक तुमचे क्षेत्रफळ, पीक, संबंधित Scale of Finance, cropping pattern आणि लागू नियमांनुसार limit ठरवते.
Step 6: Credit history तपासली जाऊ शकते
बँक तुमच्या जुन्या कर्जांची परतफेड, overdue/default आणि उपलब्ध credit information तपासू शकते.
Step 7: मंजुरी आणि KCC सुविधा
अर्ज मंजूर झाल्यानंतर ठरलेल्या limit नुसार KCC cash-credit/इतर लागू सुविधा सुरू केली जाते.
महाराष्ट्रातील शेतकऱ्यांसाठी सर्वात महत्त्वाचा मुद्दा: e-Pik Pahani
e-Pik Pahani म्हणजे काय?
e-Pik Pahani म्हणजे शेतकऱ्याने आपल्या शेतातील प्रत्यक्ष पिकाची डिजिटल पद्धतीने नोंद करण्याची महाराष्ट्र सरकारची व्यवस्था आहे.
महाराष्ट्र भूमी अभिलेख विभागाच्या माहितीनुसार, पूर्वी पिकांची नोंद गाव नमुना 12 मध्ये पारंपरिक पद्धतीने केली जात होती. त्यानंतर शेतकऱ्यांना स्वतः मोबाइलद्वारे पिकांची नोंद करता यावी म्हणून e-Pik Pahani प्रणाली विकसित करण्यात आली. आता Digital Crop Survey प्रणालीद्वारेही ही प्रक्रिया केली जाते.
e-Pik Pahani मध्ये पीकाची माहिती, फोटो आणि GPS location यांचा वापर केला जातो. ही माहिती पुढे 7/12 वरील पीक नोंदीशी संबंधित असते.
KCC पीक कर्जासाठी e-Pik Pahani इतकी महत्त्वाची का आहे?
हा मुद्दा महाराष्ट्रातील शेतकऱ्यांनी विशेष लक्षात ठेवावा.
महाराष्ट्र भूमी अभिलेख विभागाच्या अधिकृत माहितीनुसार e-Pik Pahani मधील पीक माहिती पीक कर्ज, पीक विमा, MSP आणि नैसर्गिक आपत्तीतील नुकसानभरपाई यांसारख्या बाबींमध्ये आवश्यक ठरू शकते.
म्हणून फक्त 7/12 वर जमीन आहे म्हणून KCC पीक कर्जाची प्रक्रिया पूर्ण झाली असे समजू नका.
तुमच्या चालू हंगामातील पिकाची नोंद योग्य प्रकारे झाली आहे का आणि ती 7/12 वर प्रतिबिंबित झाली आहे का हे तपासणे महत्त्वाचे आहे.
सोपे उदाहरण
समजा तुमच्या 7/12 वर 4 एकर जमीन आहे.
तुम्ही खरीपमध्ये सोयाबीन लावले.
पण e-Pik Pahani मध्ये सोयाबीनची नोंद केली नाही किंवा चुकीची पीक नोंद झाली.
अशा परिस्थितीत बँकेला तुमच्या चालू पिकाची आवश्यक माहिती उपलब्ध नसल्यामुळे पीक कर्जाची प्रक्रिया अडकू शकते किंवा अतिरिक्त पडताळणीची गरज पडू शकते.
म्हणून KCC साठी हा क्रम लक्षात ठेवा:
शेतात पीक → e-Pik Pahani → पीक नोंद → 7/12 वर प्रतिबिंब → KCC पीक कर्ज प्रक्रिया
e-Pik Pahani मध्ये पीकाची नोंद कशी करायची?
महाराष्ट्र भूमी अभिलेख विभागाच्या माहितीनुसार पीक माहिती नोंदवताना खाते क्रमांक, भूमापन क्रमांक, हंगाम, पीक वर्ग, पीक प्रकार, पीकाचे नाव आणि क्षेत्रफळ यासारखी माहिती भरावी लागते.
साधारणपणे:
- e-Pik Pahani/DCS App उघडा.
- आवश्यक login/registration प्रक्रिया पूर्ण करा.
- खाते क्रमांक निवडा.
- भूमापन क्रमांक निवडा.
- हंगाम निवडा.
- पिकाची माहिती निवडा.
- पिकाचे क्षेत्र भरा.
- पिकाचे आवश्यक फोटो घ्या.
- GPS/location संबंधित प्रक्रिया पूर्ण करा.
- माहिती submit करा.
- नंतर 7/12 वर पीक नोंद योग्यरीत्या दिसते आहे का ते तपासा.

e-Pik Pahani करण्याची वेळ कोणती?
महाराष्ट्र भूमी अभिलेख विभागाच्या FAQ नुसार हंगामानुसार पीक नोंदणीचे कालावधी दिलेले आहेत. उदाहरणार्थ, खरीपसाठी शेतकरी स्तरावर 1 ऑगस्ट ते 14 सप्टेंबर आणि रब्बीसाठी 1 डिसेंबर ते 14 जानेवारी असा कालावधी दिला आहे; सहाय्यक स्तरासाठी त्यानंतरचे कालावधी दिले आहेत.
| हंगाम | शेतकरी स्तरावरील कालावधी |
| खरीप | 1 ऑगस्ट – 14 सप्टेंबर |
| रब्बी | 1 डिसेंबर – 14 जानेवारी |
| उन्हाळी | 1 एप्रिल – 15 मे |
महत्त्वाचे: प्रत्यक्ष हंगामातील शासनाने दिलेला चालू कालावधी तपासा, कारण वेळापत्रकात बदल होऊ शकतो.
e-Pik Pahani मध्ये चुकीची पीक नोंद झाली तर?
चुकीची नोंद झाल्यास ती दुर्लक्षित करू नका.
महाराष्ट्र भूमी अभिलेख विभागाच्या माहितीनुसार अपलोड केल्यानंतर 48 तासांच्या आत दुरुस्तीची सुविधा उपलब्ध असू शकते. हंगाम सुरू असताना संबंधित पातळीवरून 7/12 वरील पीक नोंदीच्या दुरुस्तीची प्रक्रियाही उपलब्ध आहे.
म्हणून:
e-Pik Pahani submit → 7/12 तपासा → चूक असल्यास लगेच correction करा.
किसान क्रेडिट कार्डसाठी कोणती कागदपत्रे लागतात?
बँकेनुसार कागदपत्रांची यादी बदलू शकते. साधारणपणे खालील कागदपत्रांची आवश्यकता असू शकते.
| कागदपत्र | उपयोग |
| Aadhaar Card | ओळख/KYC |
| PAN Card | लागू असल्यास |
| 7/12 उतारा | जमीन व पीक संबंधित माहिती |
| 8A उतारा | खातेदार/जमीन माहिती |
| जमीन संबंधित कागदपत्रे | बँकेच्या तपासणीसाठी |
| e-Pik Pahani/पीक माहिती | चालू पिकाची माहिती |
| Bank Passbook | खाते व व्यवहार |
| Passport Size Photo | अर्जासाठी |
| KCC Application Form | कर्ज अर्ज |
| इतर कागदपत्रे | बँकेच्या मागणीनुसार |
7/12 वरून किसान क्रेडिट कार्ड कसे काढायचे?
लोक अनेकदा विचारतात:
“7/12 वर किसान क्रेडिट कार्ड कसे काढायचे?”
प्रत्यक्षात 7/12 हा स्वतः KCC Card नसतो.
7/12 हा जमिनीच्या हक्क व संबंधित माहितीचा महसूल अभिलेख आहे. बँक तुमची जमीन, क्षेत्रफळ आणि पीक संबंधित माहिती तपासण्यासाठी तो वापरू शकते.
त्यामुळे प्रक्रिया अशी समजा:
7/12 + 8A + e-Pik Pahani + KYC + Bank Application + Credit Assessment = KCC Loan Limit
Scale of Finance म्हणजे काय?
हा KCC च्या कर्ज मर्यादेतील सर्वात महत्त्वाचा पण अनेक शेतकऱ्यांना माहित नसलेला विषय आहे.
Scale of Finance म्हणजे एखाद्या जिल्ह्यातील विशिष्ट पिकासाठी प्रति क्षेत्रफळ लागणाऱ्या अंदाजित शेती खर्चाचा अधिकृत benchmark.
हा दर पीक, जिल्हा आणि संबंधित वर्षानुसार बदलू शकतो.
RBI च्या KCC मार्गदर्शक तत्त्वांनुसार पीकासाठी Scale of Finance हा District Level Technical Committee (DLTC) ठरवते आणि त्यावर आधारित KCC ची crop finance limit निश्चित केली जाते.
म्हणून:
Scale of Finance × लागवड क्षेत्र = मूलभूत पीक कर्जाची गरज
DLTC म्हणजे काय?
DLTC = District Level Technical Committee
ही जिल्हास्तरीय तांत्रिक समिती असून ती संबंधित पिकांच्या लागवडीचा खर्च लक्षात घेऊन Scale of Finance ठरवते.
यामुळे प्रत्येक जिल्ह्यात प्रत्येक पिकासाठी एकच राष्ट्रीय fixed amount असतो असे नाही.
उदाहरणार्थ, सोयाबीनचा खर्च एका जिल्ह्यात आणि दुसऱ्या जिल्ह्यात वेगळा असू शकतो.
म्हणून इंटरनेटवर एखाद्या शेतकऱ्याने सांगितले:
“सोयाबीनला ₹25,000 प्रति एकर KCC मिळते.”
तर तो आकडा तुमच्या जिल्ह्यासाठी सध्याचा अधिकृत Scale of Finance आहे असे लगेच समजू नका.
तुमच्या जिल्ह्याचा चालू Scale of Finance बँक/DLTC कडून तपासणे आवश्यक आहे.
KCC Limit मध्ये 10% + 20% कसे जोडले जातात?
ही KCC ची अत्यंत महत्त्वाची गणिती बाब आहे.
RBI च्या KCC guidelines नुसार पहिल्या वर्षाची short-term limit ठरवताना:
Scale of Finance × क्षेत्रफळ
यानंतर:
+ 10% Post-Harvest / Household / Consumption requirements
आणि
+ 20% Repairs & Maintenance of Farm Assets
याशिवाय लागू insurance premium इत्यादी घटक असू शकतात.
म्हणजे केवळ Scale of Finance × क्षेत्रफळ एवढीच limit नसते.
KCC कर्जाचे उदाहरण
समजा उदाहरणासाठी:
- जमीन = 4 एकर
- पीक = सोयाबीन
- Illustrative Scale of Finance = ₹25,000/एकर
तर:
₹25,000 × 4 = ₹1,00,000
ही मूलभूत crop finance requirement.
आता 10%:
₹1,00,000 × 10% = ₹10,000
20%:
₹1,00,000 × 20% = ₹20,000
म्हणून:
₹1,00,000 + ₹10,000 + ₹20,000 = ₹1,30,000
म्हणजे या उदाहरणात crop finance + 10% + 20% = ₹1.30 लाख.
| घटक | उदाहरणातील रक्कम |
| Scale of Finance | ₹25,000/एकर |
| क्षेत्रफळ | 4 एकर |
| मूलभूत पीक खर्च | ₹1,00,000 |
| 10% Post-Harvest/Household | ₹10,000 |
| 20% Repairs & Maintenance | ₹20,000 |
| एकूण | ₹1,30,000 |
महत्त्वाचे: ₹25,000 हा येथे फक्त समजावण्यासाठी घेतलेला illustrative figure आहे. तुमच्या जिल्ह्यातील अधिकृत चालू Scale of Finance वेगळा असू शकतो.
म्हणजे शेतकऱ्याला Scale of Finance पेक्षा 30% जास्त कर्ज मिळते का?
पहिल्या वर्षाच्या या विशिष्ट short-term formula मध्ये मूलभूत crop finance वर 10% + 20% असे एकूण 30% अतिरिक्त घटक येतात.
पण याचा अर्थ प्रत्येक शेतकऱ्याला आपोआप “Scale of Finance + 30%” एवढीच अंतिम KCC limit मिळेल असा नाही.
कारण KCC limit ठरवताना:
- पीक पॅटर्न
- क्षेत्रफळ
- लागू Scale of Finance
- insurance
- पुढील वर्षातील cost escalation
- term loan component
- बँकेचे assessment
- repayment capacity
- लागू collateral/security नियम
यांचा विचार होऊ शकतो.
दुसऱ्या वर्षी KCC Limit वाढते का?
RBI च्या revised KCC guidelines मध्ये पुढील वर्षांसाठी cost escalation/Scale of Finance वाढीसाठी 10% पर्यंतची तरतूद दिली आहे आणि पाच वर्षांच्या कालावधीतील limit संरचनेचा उल्लेख आहे.
म्हणून KCC ही फक्त एकदाच मिळणारी fixed amount समजू नका.
पीक, Scale of Finance आणि बँकेच्या assessment नुसार पुढील वर्षांची drawing limit/overall limit बदलू शकते.
किसान क्रेडिट कार्डवर किती कर्ज मिळते?
2026 मध्ये येथे दोन वेगळ्या गोष्टी समजून घेणे आवश्यक आहे.
1. KCC/MISS lending limit
सरकारी माहितीनुसार MISS अंतर्गत KCC loan limit ₹5 लाखांपर्यंत वाढवण्यात आली आहे.
2. Interest benefit ची मर्यादा
सध्याच्या सरकारी माहितीनुसार पात्र short-term agricultural loans मध्ये ₹3 लाखांपर्यंत 7% दर आणि वेळेवर परतफेडीसाठी 3% Prompt Repayment Incentive लागू आहे, ज्यामुळे पात्र कर्जावर प्रभावी दर 4% होतो.
म्हणून:
₹5 लाख limit ≠ पूर्ण ₹5 लाखांवर 4% व्याज
हा फरक लेखात स्पष्ट असणे अत्यंत महत्त्वाचे आहे.
किसान क्रेडिट कार्ड व्याजदर
सध्याच्या केंद्रीय माहितीनुसार पात्र अल्पमुदतीच्या कृषी कर्जांसाठी ₹3 लाखांपर्यंत 7% दर आणि वेळेवर परतफेडीवर 3% Prompt Repayment Incentive उपलब्ध असल्याने प्रभावी दर 4% पर्यंत येतो.
| परिस्थिती | समजण्यास सोपे |
| पात्र short-term agri loan | ₹3 लाखांपर्यंत |
| मूलभूत concessional rate | 7% |
| Prompt Repayment Incentive | 3% |
| वेळेवर परतफेडीनंतर प्रभावी दर | 4% |
| KCC/MISS lending limit | ₹5 लाखांपर्यंत |
TanotSheti
किसान क्रेडिट कार्ड व्याजदर कॅलक्युलेटर
कर्जाची रक्कम आणि दोन्ही व्याजदर बदला. तुमचे वार्षिक व्याज आणि संभाव्य बचत लगेच जाणून घ्या.
वार्षिक व्याजाची तुलना
₹1 लाख, ₹2 लाख आणि ₹3 लाख तुलना
| कर्जाची रक्कम | 7% व्याज | 4% व्याज | फरक |
|---|
ही गणना पूर्ण वर्षभर संपूर्ण कर्जरक्कम वापरली असल्याच्या गृहितकावर आधारित आहे. प्रत्यक्ष व्याज कर्जाचा कालावधी, वापरलेली रक्कम आणि बँकेच्या गणना पद्धतीनुसार वेगळे असू शकते.
महाराष्ट्रात KCC वर 0% व्याज कसे होऊ शकते?
महाराष्ट्रातील शेतकऱ्यांसाठी हा अत्यंत महत्त्वाचा भाग आहे.
महाराष्ट्र सरकारची डॉ. पंजाबराव देशमुख व्याज सवलत योजना पात्र अल्पमुदतीच्या पीक कर्जासाठी अतिरिक्त व्याज सवलत देते.
महाराष्ट्राच्या सहकार विभागाच्या माहितीनुसार ₹3 लाखांपर्यंतच्या पीक कर्जासाठी 3% राज्य व्याज सवलतीची तरतूद आहे. तसेच विहित मुदतीत कर्जाची पूर्ण परतफेड केल्यास केंद्र आणि राज्य सरकारच्या योजनांच्या एकत्रित लाभामुळे पात्र पीक कर्ज प्रभावीपणे व्याजमुक्त होऊ शकते.
म्हणून महाराष्ट्रातील शेतकऱ्याने फक्त “KCC वर 4% व्याज आहे” एवढेच पाहू नये.
वेळेवर परतफेड + पात्रता + केंद्राची सवलत + महाराष्ट्राची राज्य व्याज सवलत = पात्र प्रकरणात प्रभावी 0% पर्यंतचा लाभ
महत्त्वाचे: हा लाभ प्रत्येक KCC कर्जावर आपोआप लागू होत नाही. कर्जाचा प्रकार, रक्कम, परतफेडीची तारीख आणि योजनेच्या अटी तपासणे आवश्यक आहे.
0% Interest समजण्यासाठी सोपा Flow
Eligible short-term crop loan
↓
₹3 लाखांपर्यंत लागू असलेले केंद्रीय interest benefits
↓
वेळेवर पूर्ण repayment
↓
Prompt Repayment Benefit
↓
महाराष्ट्रातील डॉ. पंजाबराव देशमुख व्याज सवलत योजनेची पात्रता
↓
अटी पूर्ण झाल्यास पात्र पीक कर्जावर प्रभावी व्याजभार 0% पर्यंत येऊ शकतो
KCC साठी e-Pik Pahani + 7/12 + Scale of Finance यांचा संबंध
हे तीन मुद्दे एकत्र समजून घ्या.
| गोष्ट | ती कशासाठी महत्त्वाची? |
| 7/12 | जमीन/हक्क व संबंधित महसूल माहिती |
| e-Pik Pahani | प्रत्यक्ष पिकाची हंगामनिहाय डिजिटल नोंद |
| Scale of Finance | पिकासाठी प्रति क्षेत्रफळ कर्ज गरज ठरवण्याचा benchmark |
| DLTC | जिल्हानिहाय Scale of Finance ठरवण्याची प्रक्रिया |
| KCC Application | बँकेकडून कर्ज सुविधा मिळवण्यासाठी |
| CIBIL/Credit History | परतफेडीचा track record तपासण्यासाठी |
| Bank Assessment | अंतिम limit/मंजुरीसाठी |
किसान क्रेडिट कार्ड पात्रता व नियम
साधारणपणे KCC साठी खालील प्रकारचे शेतकरी पात्र असू शकतात:
- जमीनधारक शेतकरी
- संयुक्त कर्जदार
- Tenant farmers
- Oral lessees
- Sharecroppers
- SHG/JLG मधील पात्र शेतकरी
- काही allied agriculture activities करणारे शेतकरी
RBI च्या KCC scheme मध्ये tenant farmers, oral lessees आणि sharecroppers यांचा स्पष्ट समावेश आहे.
जमीन नसलेल्या किंवा भाडेतत्त्वावर शेती करणाऱ्या शेतकऱ्यांना KCC मिळते का?
होऊ शकते.
“माझ्या नावावर जमीन नाही म्हणून KCC मिळणारच नाही” असे सरसकट म्हणणे योग्य नाही.
RBI च्या KCC eligibility मध्ये tenant farmers, oral lessees आणि sharecroppers यांचा समावेश आहे. SHG/JLG मार्फतही पात्रता असू शकते.
मात्र अशा शेतकऱ्यांसाठी बँकेला शेतीचा प्रत्यक्ष ताबा/कृषी क्रियाकलाप आणि इतर पात्रता सिद्ध करणारी कागदपत्रे किंवा रचना आवश्यक असू शकते.
CIBIL Score आणि KCC: शेतीच्या कर्जासाठी CIBIL पाहतात का?
हो, CIBIL/credit history पूर्णपणे दुर्लक्षित केली जाते असे समजू नका.
अनेक शेतकऱ्यांना वाटते की “हे शेतीचे कर्ज आहे, त्यामुळे CIBIL लागत नाही.”
प्रत्यक्षात कर्ज देताना बँक तुमच्या credit history, जुन्या कर्जांची परतफेड आणि outstanding/default यांचा विचार करू शकते.
CIBIL च्या माहितीनुसार lender loan application तपासताना CIBIL Score आणि Report पाहू शकतो; कमी score किंवा खराब repayment history मुळे approval ची शक्यता कमी होऊ शकते. अंतिम lending decision मात्र बँक/लेंडरचा असतो.
उदाहरण
समजा तुमच्याकडे:
- जुना Tractor Loan
- Personal Loan
- Gold Loan
- आधीचा KCC
यापैकी एखाद्या कर्जात मोठे overdue/default आहे.
अशा वेळी नवीन KCC अर्जावर त्याचा परिणाम होऊ शकतो.
₹1.60 लाख किंवा ₹2 लाखापेक्षा जास्त KCC साठीच CIBIL पाहतात का?
यासाठी “₹1.60 लाखांपर्यंत CIBIL पाहत नाही आणि त्यापुढेच पाहतात” असा सार्वत्रिक नियम समजू नका.
Collateral-free loan limit आणि credit assessment हे दोन वेगळे विषय आहेत.
Collateral/security बाबत वेगळे नियम असू शकतात, तर कर्जदाराच्या creditworthiness चे assessment बँक स्वतंत्रपणे करू शकते. RBI च्या KCC guidelines मध्ये additional security/collateral बाबत bank policy चा उल्लेख आहे.
CIBIL कमी असेल तर KCC मिळणार नाही का?
असे सरळ सांगता येत नाही.
बँक फक्त CIBIL score पाहूनच निर्णय घेत नाही. ती अनेक बाबी पाहू शकते:
- जमीन व पीक
- कर्जाचा उद्देश
- repayment capacity
- existing loans
- overdue
- credit history
- KCC limit
- बँकेचे internal policy
- आवश्यक कागदपत्रे
मात्र जुना default लपवणे चुकीचे आहे.
पहिले जुने overdue कर्ज regular/settle करण्याची प्रक्रिया समजून घ्या आणि CIBIL report मध्ये ते योग्यरीत्या update झाले आहे का ते तपासा.
PM-KISAN लाभार्थ्यांसाठी One-Page KCC Form
KCC अर्ज सोपा करण्यासाठी सरकारने PM-KISAN beneficiaries साठी simplified one-page KCC application form उपलब्ध केला आहे.
सरकारी माहितीनुसार PM-KISAN मधील basic information बँकेच्या records मधून घेतली जाऊ शकते आणि अर्जदाराला land record ची copy व पिकाची माहिती द्यावी लागते. CSC ला देखील अर्ज भरण्यास आणि संबंधित बँकेत पाठवण्यास मदत करण्याची परवानगी देण्यात आली आहे.
म्हणजे PM-KISAN लाभार्थ्यांसाठी KCC अर्ज प्रक्रिया अधिक सोपी करण्याचा प्रयत्न करण्यात आला आहे.
KCC अर्ज 14 दिवसांत मिळतो का?
सरकारी निर्देशांमध्ये completed application मिळाल्यानंतर KCC issue/renewal/enhancement प्रक्रिया shortest possible time मध्ये, 14 दिवसांपेक्षा जास्त न ठेवण्याचे निर्देश दिले आहेत.
मात्र याचा अर्थ:
“मी फॉर्म दिला = 14व्या दिवशी प्रत्येक परिस्थितीत कर्ज खात्यात पैसे येतील”
असा हमखास अर्थ घेऊ नका.
कारण जमीन पडताळणी, कागदपत्रे, credit assessment, bank-level verification किंवा अर्जातील त्रुटी असल्यास प्रत्यक्ष प्रक्रिया प्रभावित होऊ शकते.
किसान क्रेडिट कार्ड फॉर्म कसा भरावा?
KCC form kaise bhare Marathi समजण्यासाठी खालील माहिती तयार ठेवा:
- शेतकऱ्याचे नाव
- Aadhaar/KYC माहिती
- पत्ता
- बँक खाते
- जमीन माहिती
- 7/12 संबंधित माहिती
- पिकाचे नाव
- पिकाचे क्षेत्र
- e-Pik Pahani संबंधित माहिती
- आधीचे कर्ज असल्यास त्याची माहिती
- आवश्यक declaration/signature
SBI किसान क्रेडिट कार्ड अर्ज मराठी
SBI मध्ये KCC सुविधा उपलब्ध असल्याने SBI शाखेत जाऊन KCC साठी अर्ज करता येतो.
अर्ज करण्यापूर्वी:
- 7/12
- 8A
- Aadhaar
- Bank account
- पीक माहिती
- e-Pik Pahani
- जुन्या कर्जाची माहिती
तयार ठेवा.
Bank of Maharashtra किसान क्रेडिट कार्ड नियम
महाराष्ट्रातील शेतकऱ्यांसाठी Bank of Maharashtra ही एक महत्त्वाची बँक आहे.
KCC साठी शाखेत अर्ज करताना 7/12, पीक नोंद, KYC, कर्जाची माहिती आणि बँकेने मागितलेली कागदपत्रे तयार ठेवणे उपयुक्त ठरते.
मात्र “सर्व शाखांमध्ये एकच अंतिम कागदपत्रांची यादी” असे गृहीत धरू नका. अर्ज करण्यापूर्वी संबंधित शाखेकडून चालू requirements तपासा.
पशुसंवर्धन किसान क्रेडिट कार्ड योजना महाराष्ट्र
KCC फक्त पिकांसाठीच मर्यादित नाही.
KCC facility animal husbandry आणि fisheries farmers च्या working capital गरजांसाठीही विस्तारित करण्यात आली आहे.
उदा.:
- Dairy
- पशुपालन
- Fisheries
- Poultry
- इतर पात्र allied agriculture activities
यासाठी लागू नियम, loan limit आणि interest benefit वेगळे असू शकतात.
किसान क्रेडिट कार्ड नूतनीकरण (Renewal) कसे करावे?
KCC ही सामान्य personal loan सारखी एकदाच घेऊन संपणारी सुविधा नाही.
KCC मध्ये periodic review/renewal आणि limit reassessment होऊ शकते.
Renewal वेळी:
- चालू जमीन माहिती
- पीक pattern
- repayment history
- outstanding
- Scale of Finance
- लागू नवीन नियम
- बँकेचे internal assessment
यांचा विचार होऊ शकतो.
म्हणून KCC ची due date किंवा renewal date येण्यापूर्वीच बँकेशी संपर्क करा.
KCC Limit वाढवायची असेल तर काय करावे?
जर:
- शेतीचे क्षेत्र वाढले
- नवीन पीक घेतले
- cropping pattern बदलला
- Scale of Finance वाढला
- शेतीचा खर्च वाढला
- allied activity सुरू केली
तर बँकेकडे KCC limit enhancement साठी अर्ज करता येऊ शकतो.
पण limit आपोआप वाढत नाही. बँक नवीन परिस्थितीनुसार assessment करू शकते.
KCC चे प्रमुख फायदे
| फायदा | शेतकऱ्याला उपयोग |
| वेळेवर शेती कर्ज | हंगामाच्या सुरुवातीला पैसा |
| Revolving credit सुविधा | गरजेनुसार withdrawal |
| Crop finance | बियाणे, खते, औषधे इ. |
| Post-harvest खर्च | कापणीनंतरच्या गरजा |
| Farm maintenance | शेतीच्या साधनांची देखभाल |
| Interest benefits | पात्र कर्जावर सरकारी सवलती |
| PM-KISAN one-page form | अर्ज सोपा |
| Allied activities | काही पशुसंवर्धन/मत्स्य व्यवसायासाठी सुविधा |
KCC घेताना शेतकऱ्यांनी या 10 चुका टाळाव्यात
1. e-Pik Pahani न करणे
ही महाराष्ट्रातील सर्वात महत्त्वाच्या चुका पैकी एक आहे.
2. 7/12 मधील चूक तपासली नाही
जमीन/पीक माहितीमध्ये mismatch होऊ शकतो.
3. जुने कर्जाचे overdue लपवणे
Credit history मध्ये ते दिसू शकते.
4. ₹5 लाख म्हणजे पूर्ण ₹5 लाखावर 4% समजणे
हा चुकीचा समज आहे.
5. 0% interest सर्वांना मिळते असे समजणे
महाराष्ट्रातील राज्य सवलत आणि केंद्रीय benefit साठी पात्रता व वेळेवर repayment आवश्यक आहे.
6. Scale of Finance तपासले नाही
कर्ज मर्यादा समजण्यासाठी हा महत्त्वाचा benchmark आहे.
7. फक्त इंटरनेटवरील दुसऱ्या जिल्ह्याचा Scale of Finance वापरणे
तुमच्या जिल्ह्याचा चालू दर तपासा.
8. Renewal उशिरा करणे
KCC ची सुविधा प्रभावित होऊ शकते.
9. CIBIL report तपासली नाही
जुन्या tractor/personal/इतर loan मधील overdue समस्या निर्माण करू शकतो.
10. अर्जाची acknowledgement घेतली नाही
अर्ज दिल्यानंतर reference/acknowledgement ठेवा.
KCC साठी शेतकऱ्यांची Final Checklist
अर्ज करण्यापूर्वी ही checklist तपासा:
- Aadhaar
- Bank Passbook
- 7/12
- 8A
- जमीन माहिती योग्य आहे
- e-Pik Pahani पूर्ण
- 7/12 वर पीक नोंद तपासली
- चालू पीक व क्षेत्रफळ बरोबर
- Scale of Finance बद्दल माहिती घेतली
- जुने कर्ज/overdue तपासले
- CIBIL/credit history तपासली
- KCC form भरला
- अर्जाची acknowledgement घेतली
- Renewal date लक्षात ठेवली
किसान क्रेडिट कार्ड अर्ज कुठे करावा?
KCC साठी खालील माध्यमांचा वापर परिस्थितीनुसार करता येतो:
- संबंधित बँक शाखा
- Scheduled Commercial Banks
- Regional Rural Banks
- Cooperative Banks
- काही प्रकरणांमध्ये CSC
- लागू digital banking channels
PM-KISAN beneficiaries साठी one-page form CSC मार्फत संबंधित बँकेकडे पाठवण्याची सुविधाही सरकारी मोहिमेत देण्यात आली होती.
KCC अर्ज करण्यापूर्वी बँकेला हे 7 प्रश्न विचारा
- माझ्या पिकाचा चालू Scale of Finance किती आहे?
- माझ्या क्षेत्रफळानुसार KCC limit किती होऊ शकते?
- माझ्या loan amount वर कोणता interest rate लागू आहे?
- Prompt Repayment Incentive मिळण्यासाठी अंतिम repayment date कोणती?
- महाराष्ट्रातील व्याज सवलतीसाठी मी पात्र आहे का?
- माझ्या e-Pik Pahani ची नोंद 7/12 वर आली आहे का?
- माझ्या KCC ची renewal/review date कोणती?
ही सात प्रश्न विचारल्यास शेतकऱ्याला KCC ची वास्तविक cost आणि limit समजण्यास मदत होईल.
किसान क्रेडिट कार्डसाठी एक सोपे उदाहरण
समजा:
शेतकरी: रमेश
जमीन: 4 एकर
पीक: सोयाबीन
Illustrative Scale of Finance: ₹25,000/एकर
गणित:
₹25,000 × 4 = ₹1,00,000
Post-Harvest/Household 10%:
₹10,000
Repairs & Maintenance 20%:
₹20,000
एकूण:
₹1,30,000
यापुढे लागू insurance आणि इतर घटक/बँक assessment येऊ शकतात.
त्यामुळे KCC limit फक्त:
₹25,000 × 4 = ₹1,00,000
इतकीच असेल असे समजणे चुकीचे आहे.
KCC मध्ये सर्वात महत्त्वाचे 5 नंबर
| नंबर | याचा अर्थ |
| ₹5 लाख | KCC/MISS अंतर्गत सध्याची वाढवलेली lending limit |
| ₹3 लाख | सध्याच्या concessional 7% + PRI benefit च्या प्रमुख मर्यादेचा संदर्भ |
| 7% | पात्र short-term agri loan साठी मूलभूत concessional rate |
| 3% | Prompt Repayment Incentive |
| 4% | वेळेवर परतफेडीनंतर पात्र कर्जावर प्रभावी दर |
महाराष्ट्रात पात्र पीक कर्जासाठी राज्याच्या अतिरिक्त व्याज सवलतीचा लाभ मिळाल्यास effective interest burden आणखी कमी होऊन पात्र प्रकरणात 0% पर्यंत जाऊ शकतो.
KCC बद्दल वारंवार विचारले जाणारे प्रश्न — FAQ
1. किसान क्रेडिट कार्ड म्हणजे काय?
KCC ही शेतकऱ्यांना शेती आणि संबंधित गरजांसाठी बँकेकडून दिली जाणारी क्रेडिट सुविधा आहे.
2. किसान क्रेडिट कार्ड कसे काढायचे?
7/12, पीक माहिती, e-Pik Pahani, KYC आणि आवश्यक कागदपत्रांसह संबंधित बँकेत KCC साठी अर्ज करा.
3. किसान क्रेडिट कार्ड अर्ज कसा करावा?
बँक शाखेत किंवा उपलब्ध digital/CSC माध्यमातून अर्ज करता येतो. PM-KISAN लाभार्थ्यांसाठी simplified one-page form ची सुविधा उपलब्ध करण्यात आली आहे.
4. किसान क्रेडिट कार्डसाठी कोणती कागदपत्रे लागतात?
Aadhaar, 7/12, 8A, bank details, फोटो, पीक माहिती आणि बँकेने मागितलेली इतर कागदपत्रे लागू शकतात.
5. KCC वर किती कर्ज मिळते?
2026 मध्ये MISS अंतर्गत KCC lending limit ₹5 लाखांपर्यंत वाढवण्यात आली आहे. पण वास्तविक तुमची limit जमीन, पीक, Scale of Finance, cropping pattern आणि बँकेच्या assessment वर अवलंबून असते.
6. KCC वर व्याजदर किती आहे?
पात्र short-term agricultural loans साठी ₹3 लाखांपर्यंत 7% दर आणि वेळेवर परतफेडीसाठी 3% Prompt Repayment Incentive मुळे प्रभावी दर 4% होऊ शकतो.
7. महाराष्ट्रात KCC वर 0% व्याज मिळते का?
पात्र short-term crop loan, वेळेवर पूर्ण repayment आणि केंद्र + महाराष्ट्रातील लागू व्याज सवलतींच्या सर्व अटी पूर्ण झाल्यास पात्र पीक कर्जावर प्रभावी व्याजभार 0% पर्यंत येऊ शकतो.
8. e-Pik Pahani KCC साठी आवश्यक आहे का?
महाराष्ट्र भूमी अभिलेख विभाग e-Pik Pahani मधील पीक माहितीला पीक कर्जासह विविध कृषी योजनांसाठी आवश्यक माहितीशी जोडतो. त्यामुळे KCC पीक कर्ज घेणाऱ्या शेतकऱ्याने चालू हंगामातील e-Pik Pahani करून 7/12 वरील पीक नोंद तपासणे अत्यंत महत्त्वाचे आहे.
9. e-Pik Pahani केली नाही तर KCC मिळणार नाही का?
असा एक सार्वत्रिक “प्रत्येक बँक प्रत्येक अर्ज reject करेल” नियम म्हणणे योग्य नाही. मात्र पीक कर्जासाठी आवश्यक crop information उपलब्ध नसल्याने प्रक्रिया अडकू शकते किंवा अतिरिक्त पडताळणी लागू शकते.
10. जमीन नसलेल्या शेतकऱ्याला KCC मिळू शकते का?
Tenant farmers, oral lessees आणि sharecroppers यांना KCC scheme मध्ये पात्रतेचा समावेश आहे, मात्र बँकेला आवश्यक पात्रता/दस्तऐवज द्यावे लागू शकतात.
11. KCC साठी CIBIL Score आवश्यक आहे का?
कर्ज देताना बँक credit history/CIBIL report तपासू शकते. जुने overdue/default असल्यास नवीन कर्जाच्या निर्णयावर त्याचा परिणाम होऊ शकतो.
12. माझा CIBIL कमी असेल तर KCC नाकारले जाईल का?
आवश्यक नाही. अंतिम निर्णय बँक अनेक घटक तपासून घेते. मात्र खराब repayment history ही नकारात्मक बाब ठरू शकते.
13. KCC Renewal कसे करावे?
बँकेच्या review/renewal प्रक्रियेनुसार कागदपत्रे व आवश्यक माहिती अपडेट करून renewal करता येते.
14. KCC limit वाढवता येते का?
होऊ शकते. क्षेत्रफळ, cropping pattern, Scale of Finance किंवा शेतीच्या गरजेत बदल झाल्यास bank assessment नुसार enhancement मागता येते.
15. PM-KISAN लाभार्थ्यांसाठी KCC form वेगळा आहे का?
PM-KISAN beneficiaries साठी simplified one-page KCC application form विकसित करण्यात आला आहे.
16. KCC किती वर्षांसाठी असते?
KCC scheme मध्ये पाच वर्षांच्या संरचनेचा उल्लेख आहे आणि दरवर्षी review/limit adjustment होऊ शकतो. प्रत्यक्ष renewal/validity तुमच्या बँकेच्या facility आणि लागू नियमांनुसार तपासा.
शेवटी: KCC घेण्यापूर्वी या 5 गोष्टी नक्की करा
जर तुम्ही महाराष्ट्रातील शेतकरी असाल आणि किसान क्रेडिट कार्ड कसे काढायचे हे शोधत असाल तर फक्त बँकेत फॉर्म घेऊन जाणे पुरेसे नाही.
सर्वात आधी:
1. 7/12 तपासा
↓
2. e-Pik Pahani मध्ये चालू पीक नोंदवा
↓
3. तुमच्या जिल्ह्याचा Scale of Finance समजून घ्या
↓
4. जुने loan overdue/CIBIL तपासा
↓
5. KCC interest benefit आणि repayment date बँकेकडून स्पष्टपणे विचारा
यानंतर KCC अर्ज करा.
सगळ्यात महत्त्वाचे म्हणजे ₹5 लाख KCC limit, ₹3 लाखांपर्यंतचा concessional interest benefit आणि महाराष्ट्रातील 0% effective crop-loan benefit या तीन वेगळ्या गोष्टी आहेत. त्यांना एकच समजणे चुकीचे आहे.
आणि महाराष्ट्रातील शेतकऱ्यांसाठी e-Pik Pahani ही फक्त मोबाइलवर पीकाची माहिती भरण्याची प्रक्रिया नाही; ती 7/12 वरील पीक नोंद आणि पीक कर्जासह विविध कृषी योजनांसाठी महत्त्वाची डिजिटल नोंद आहे.
महत्त्वाची अंतिम सूचना: KCC चे व्याजदर, सरकारी subsidy, repayment benefit, e-Pik Pahani चे हंगामनिहाय कालावधी आणि बँकेच्या कागदपत्रांच्या अटी आर्थिक वर्ष/शासकीय निर्णयानुसार बदलू शकतात. अर्ज करण्यापूर्वी संबंधित बँक शाखा आणि अधिकृत सरकारी पोर्टलवर चालू नियम तपासा.